Individuelle Unterstützung bei Ihren Immobilienplänen


Sie brauchen keine Wunderlampe, um Ihr Zuhause zu finanzieren! Unsere Experten schlagen Ihnen ein auf Ihr Budget und Ihre Wünsche zugeschnittenes Immobiliendarlehen vor. Entdecken Sie unser umfassendes Kreditangebot.
Planen Sie den Kauf eines Hauptwohnsitzes in Luxemburg?
Vom 01.10.2026 bis zum 31.10.2026 begleitet BGL BNP Paribas Sie bei Ihrem Vorhaben und bietet Ihnen ein spezielles Angebot für den Abschluss eines neuen Immobilienkredits(*):
Willkommen bei BGL BNP Paribas!
Vereinbaren Sie in unseren Expertenzentren für Immobilien einen Termin
Entdecken Sie alle Vorteile eines Klimadarlehens bei BGL BNP Paribas! Mehr Infos über die staatlichen Beihilfen.
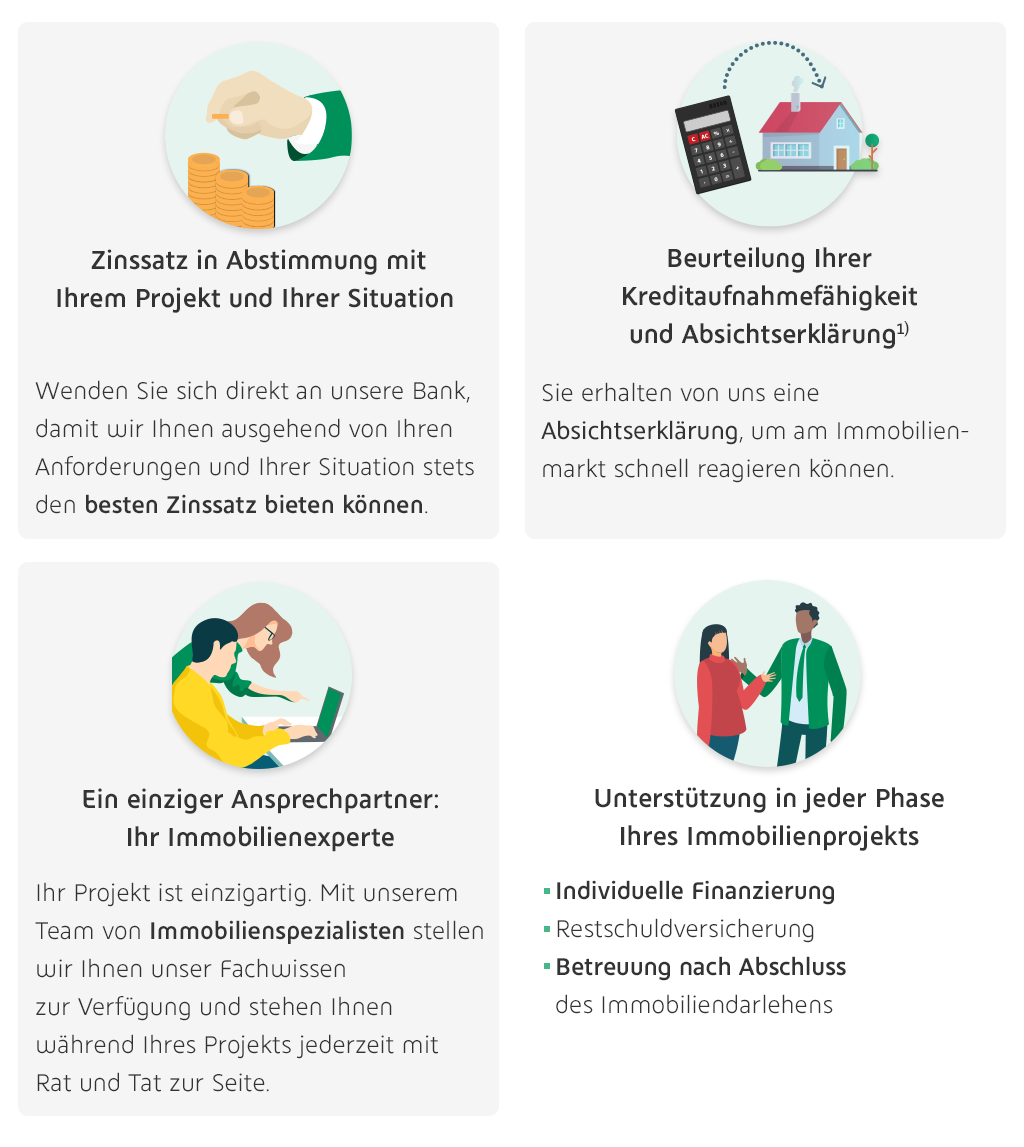
Mit den Immobilienexperten von BGL BNP Paribas gehen Sie bei Ihren Immobilienplänen auf Nummer sicher.
Unsere Spezialisten unterstützen Sie bei der optimalen Strukturierung Ihres Darlehens, die von Ihrem Projekt sowie Ihrer persönlichen und finanziellen Situation abhängig ist.
Emma und Arthur wollen ihre erste Wohnung kaufen. Bevor sie sich auf die Suche machen, ermitteln sie ihre Kreditfähigkeit im Internet. Um den Tilgungsbetrag zu berechnen, nutzen sie den Kreditrechner für Immobiliendarlehen. Wenn sie ihre Traumwohnung gefunden haben, nehmen sie Kontakt zu ihrem Berater auf, um ein maßgeschneidertes Angebot zu erhalten.
Häufige Fragen zum Immobiliendarlehen

Vereinbaren Sie einen Termin mit Ihrem Bankberater, um Ihre finanzielle Situation zu analysieren. Ihre Kreditfähigkeit richtet sich nach Ihren Einkünften, Ihren Ersparnissen und Ihrer persönlichen Situation.
Das hängt davon ab, wie dringend und komplex das Projekt ist. Wir erkundigen uns in jedem Fall, wie schnell Sie eine Antwort benötigen, und bemühen uns nach Kräften, Ihrem Wunsch nachzukommen.
Eine vorzeitige Tilgung des Darlehens ist jederzeit möglich. In bestimmten Fällen werden jedoch Gebühren berechnet. Wenn Sie einen festen Zinssatz vereinbart haben, wird in der Regel eine Vorfälligkeitsentschädigung fällig. Bei einem variablen Zinssatz sind Sie hinsichtlich der Rückzahlung Ihres Darlehens flexibler.
Ja. Auch wenn Sie nicht verheiratet sind, können Sie gemeinsam ein Immobiliendarlehen aufnehmen.
Staatliche Kapital- oder Zinsbeihilfen werden volljährigen natürlichen Personen gewährt, die für den Erwerb, die Sanierung, den Umbau oder den Bau eines Objekts ein Darlehen aufnehmen. Es kann sich dabei um eine Wohnung, ein Grundstück oder ein Haus handeln. Die Förderung ist an bestimmte Bedingungen gebunden, insbesondere in Bezug auf das Einkommen und die Wohnfläche.
Staatliche Förderung gibt es darüber hinaus auch bei Klimadarlehen. Diese bieten vorteilhafte Bedingungen, wenn der Darlehensbetrag für die energetische Sanierung von Wohnraum verwendet wird.
Die Sollzinsen für Immobiliendarlehen sind steuerlich abzugsfähig. In Abhängigkeit von dem Finanzierungsobjekt gelten verschiedene Höchstgrenzen.
Die steuerliche Behandlung richtet sich nach der individuellen Situation des jeweiligen Kunden und kann sich nachträglich ändern.
Sie müssen mindestens 18 Jahre alt sein, um einen Bausparvertrag abschließen zu können. Was die steuerlichen Abzugsmöglichkeiten betrifft: Der abzugsfähige Höchstbetrag verdoppelt sich für Haushalte, in denen eine 40-jährige oder jüngere Person lebt.
Sind Sie schon Kunde? Besuchen unserem Web Banking, um Ihre Kreditfähigkeit zu ermitteln. Beantragen Sie Ihr Immobiliendarlehen online, wenn Sie bereits konkrete Pläne haben. 100 % sicher.
Mit einem Immobiliendarlehen können Sie eine Immobilie in Luxemburg und in der Großregion finanzieren.
Die wichtigsten Merkmale:
So beantragen Sie einen Online-Kredit in Ihrer Web Banking-App:
Einfach und schnell mit nur wenigen Schritten. Erfahren Sie mehr.
Bitte wenden Sie sich bei komplexeren Projekten sowie bei Überbrückungskrediten an Ihren Berater.

** Angebote unterliegen Bedingungen und der Genehmigung Ihres Antrags durch die Bank. Sonderkonditionen gültig vom 1. bis 31. Oktober 2026. Rückerstattung der Kosten für die Hypothekenurkunde in Höhe von 0,5 % des Gesamtbetrags Ihres Immobilienkredits, maximal jedoch 5.000 Euro, für einen Hauptwohnsitz in Luxemburg und unter der Voraussetzung, dass die notarielle Beurkundung vor dem 31. Dezember 2026 erfolgt.
Ein Immobiliendarlehen in Höhe von 500.000 Euro mit einer Laufzeit von 25 Jahren und einem variablen Zinssatz von 4,00 %, das vollständig und in einem Betrag ausgezahlt wird zahlen Sie in 300 Monatsraten zu je 2.657,98 Euro (ohne fakultative Versicherung) zurück. Effektiver Jahreszins von 4,12 %. Vorbehaltlich eines unveränderten Zinssatzes belaufen sich die Gesamtkreditkosten auf 297.394,00 Euro. Sie setzen sich aus Sollzinsen (294.894 Euro), der einmaligen Abschlussprovision (2.000 Euro) und Kontoführungsgebühren (500 Euro) zusammen. Der vom Kreditnehmer geschuldete Gesamtbetrag beläuft sich folglich auf 797.394,00 Euro.
(1) Vorbehaltlich der Annahme Ihres Antrags durch die Bank.